
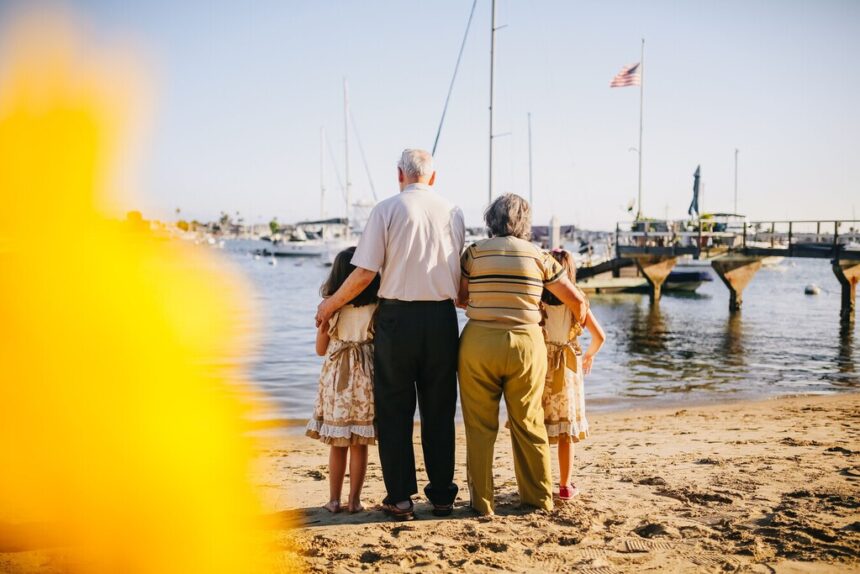
La pensión pública media en España alcanza los 19.844 euros anuales brutos antes de impuestos, cifra que supera en un 3% el gasto medio anual estimado para un jubilado, que se sitúa en 19.349 euros. Este dato lo recoge un estudio realizado por DataPulse Research y pone a España entre los cuatro únicos países europeos donde la pensión pública es suficiente para cubrir el coste de vida, junto con Polonia (4%), República Checa (18%) y Rumanía (21%).
El análisis abarca 30 países europeos y muestra una realidad preocupante: en 24 de ellos los ingresos por pensión pública no alcanzan a cubrir los gastos medios de los jubilados. Los déficits más acusados se localizan en Croacia, donde la pensión cubre solo el 60% del gasto, y en Eslovenia y Hungría, con desviaciones entre el 38% y el 39%.
Es importante matizar que la cifra española reportada es una media estadística bruta antes de impuestos y no refleja la pensión neta que realmente perciben los pensionistas. Según datos oficiales de la Seguridad Social de septiembre de 2026, la pensión media del sistema español es de 1.374,6 euros mensuales, mientras que la media de la pensión de jubilación asciende a 1.576,1 euros. La pensión media por viudedad alcanza los 976,3 euros mensuales. Estas cifras subrayan la diversidad de situaciones y la heterogeneidad de las prestaciones en España.
El propio informe de DataPulse Research advierte que, pese a este promedio aparentemente positivo, existen colectivos especialmente vulnerables que no disponen de una pensión suficiente para cubrir sus necesidades básicas.
La vivienda como factor clave
Otro aspecto destacado por el estudio es la estructura del gasto de los jubilados. El 38% del presupuesto anual se destina a vivienda, consumo de agua, electricidad y gas, mientras que el 18% se invierte en alimentación. El transporte representa el 8% y el ocio, un 5%. Aquí España cuenta con una ventaja estructural: el 80% de los jubilados son propietarios de su vivienda habitual, y solo un 20% residen en régimen de alquiler. Esta elevada tasa de propiedad inmobiliaria protege a la mayoría frente a las subidas de los precios del alquiler, aunque deja en una situación vulnerable a quienes viven en viviendas de alquiler.
More Read
El aumento del alquiler es una presión creciente para estos últimos. El Índice de Precios de Vivienda en Alquiler publicado por el INE refleja un incremento del 3,5% en 2024, mientras que la firma de nuevos contratos de alquiler aumentó un 8,8%, lo que agrava la carga para los jubilados sin vivienda propia.
Además, el estudio señala que el riesgo de pobreza entre mayores de 65 años en España supera ligeramente la media europea. Esta vulnerabilidad se concentra principalmente entre las mujeres jubiladas, quienes no poseen vivienda en propiedad y los hogares con ingresos más bajos.
Revalorización de las pensiones y debate social
El 3 de febrero de 2026, el Gobierno aprobó un nuevo real decreto-ley para garantizar la actualización de las pensiones, tras la no convalidación del decreto anterior que incluía medidas de subida. El Real Decreto-ley 3/2026 estableció una revalorización general del 2,7% para las pensiones contributivas, aplicable desde el 1 de enero de 2026, y esta subida fue convalidada por el Congreso el 26 de febrero.
More Read
Esta tasa del 2,7% no corresponde al IPC interanual de diciembre de 2025, sino a la media de las variaciones interanuales del IPC durante los doce meses previos a esa fecha, acorde con lo estipulado en el decreto.
Actualmente, la pensión media del sistema ya incorpora esta revalorización. No obstante, el debate sobre la suficiencia futura de las pensiones públicas sigue abierto. Una encuesta de Unespa indica que solo un 13% de los españoles confía en que la pensión pública será suficiente para mantener su nivel de vida cuando se jubilen.
Este dato se complica si se considera que la suficiencia estadística no siempre coincide con la realidad vivida por los pensionistas. Factores como los diferentes tipos de pensiones, las carreras de cotización y las condiciones particulares de cada hogar generan disparidades importantes.
Conclusiones implícitas en la realidad
En resumen, España presenta sobre el papel una posición privilegiada en su sistema público de pensiones, mostrando un saldo medio positivo entre ingresos y gasto estimado para los jubilados. Sin embargo, esta realidad agregada esconde diferencias destacables: mujeres, pensionistas sin vivienda en propiedad y hogares con menores ingresos experimentan una mayor vulnerabilidad económica.
Mientras la pensión pública media supera ligeramente el coste de vida medio, la percepción generalizada de los españoles es de inseguridad y preocupación por el futuro económico, evidenciando la complejidad real del sistema y la necesidad de un enfoque más detallado y personalizado para abordar las dificultades del colectivo pensionista.
Imagen | RDNE Stock Project (vía Pexels)