
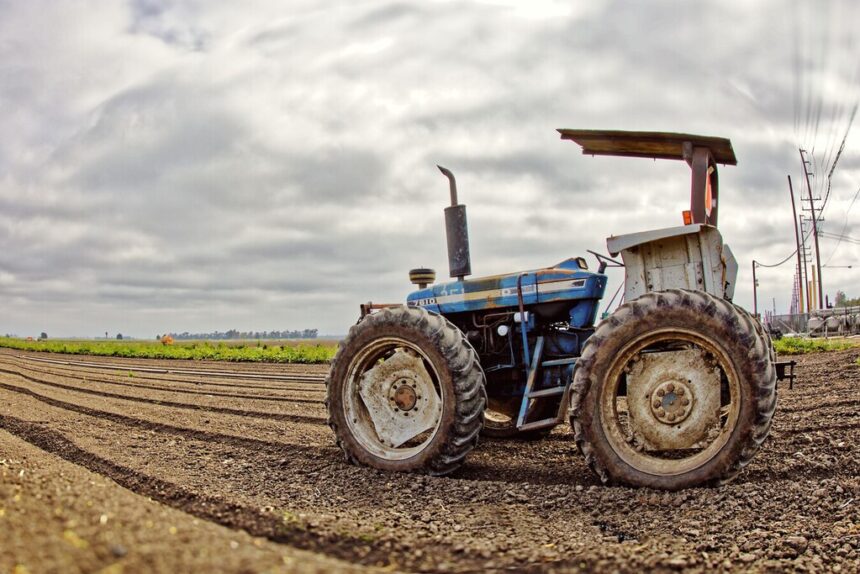
El Tribunal Superior de Justicia de Cataluña ha confirmado mediante la sentencia 3194/2025, fechada el 29 de septiembre, las sanciones y ajustes fiscales impuestos por la Agencia Tributaria a un matrimonio que infló los gastos deducidos en sus declaraciones del IRPF correspondientes a los años 2016 y 2017. El caso gira en torno al alquiler de maquinaria agrícola obsoleta, incluyendo tractores comprados en 1984, 1986 y 1995, además de remolques de finales de la década de los 80, pero valorados y facturados con precios de equipos nuevos.
La Sala Primera del TSJ declaró que este tipo de operación carecía de sentido económico, ya que los vehículos contaban con más de treinta años, encontrándose plenamente amortizados, por lo que no justificaban las cuantías aplicadas para el alquiler. Este pronunciamiento judicial no es firme todavía, pues ambas partes pueden interponer recurso de casación ante el Tribunal Supremo.
La inspección tributaria detectó que la agricultora involucrada había deducido gastos asociados a servicios de comercialización exterior, planes de marketing y desarrollo de nuevos productos derivados del aceite de oliva, supuestamente prestados por una sociedad administrada por su esposo. Sin embargo, la propia Sala subrayó que la agricultora tenía durante esos ejercicios un único cliente, y que las supuestas actividades de internacionalización eran mínimas, limitándose, por ejemplo, a estancias breves de dos empleados en hoteles de Polonia durante un fin de semana.
Como resultado, el tribunal concluyó que no se acreditó la prestación efectiva de muchos de estos servicios facturados y determinó que el motivo principal de la estructura de gastos era claramente fiscal, con el objetivo de reducir artificialmente la base imponible.
Imposibilidad de aplicar la libertad de amortización
Otro punto clave en el litigio se refiere a la aplicación del régimen especial de libertad de amortización en 2017. Esta flexibilización fiscal requiere, entre otras condiciones, que exista un rendimiento neto positivo antes de poder aplicarla, pero en ese ejercicio la agricultora declaró un resultado negativo de -643.502,09 euros, acumulando pérdidas de 892.097,80 euros durante los años inspeccionados.
More Read
Por ello, la Sala consideró inviable la aplicación del beneficio fiscal y calificó la actuación como, al menos, gravemente negligente. La evidencia económica y contable demostró que la libertad de amortización no es un derecho automático sino una medida condicionada al cumplimiento estricto de los requisitos establecidos por la normativa tributaria.
Rechazo de la defensa basada en la «economía de opción»
Los recurrentes argumentaron que su gestión empresarial gozaba de la protección de la libertad de empresa y la llamada «economía de opción», un principio que permite elegir alternativas tributarias legítimas que se ajusten a la realidad económica y sean menos gravosas fiscalmente. No obstante, el TSJ recordó que esta doctrina no ampara estructuras sin una justificación económica válida y cuyo propósito principal sea obtener ventajas fiscales.
La sentencia impuso además una condena en costas solidaria al matrimonio demandante, limitada a 3.000 euros, y dejó abierta la posibilidad a presentar un recurso de casación ante el Supremo.
More Read
Simulación y falta de verosimilitud en las operaciones
Un aspecto fundamental que analiza la Sala es la realidad y sentido económico de las operaciones entre personas vinculadas. Según el artículo 16 de la Ley General Tributaria (Ley 58/2003), cuando exista simulación, el hecho imponible sujeto a gravamen será el realmente realizado.
En este caso, el Tribunal detectó falta de verosimilitud en varios gastos, especialmente en el alquiler de maquinaria agrícola muy antigua valorada con precios de equipos nuevos, lo que carecía de sentido económico real y constituía un intento claro de manipular la base imponible. Asimismo, confirmó que no podían aplicarse los beneficios fiscales de amortización libre bajo las condiciones declaradas por la contribuyente.
Este caso pone de manifiesto la vigilancia de la justicia y la Agencia Tributaria para evitar la utilización abusiva de figuras fiscales con el fin de evadir impuestos, especialmente cuando las operaciones carecen de respaldo económico y beneficios reales.
Imagen | David Levinson (vía Pexels)