
Decidir si donar los bienes en vida o esperar a dejarlos en herencia es una de las cuestiones más complejas de la planificación financiera familiar en España. Muchos mayores y sus descendientes se enfrentan a esta disyuntiva, pues un movimiento mal calculado puede afectar gravemente a los ahorros acumulados durante décadas, especialmente en lo que respecta al Impuesto sobre la Renta de las Personas Físicas (IRPF) y el Impuesto de Sucesiones y Donaciones.
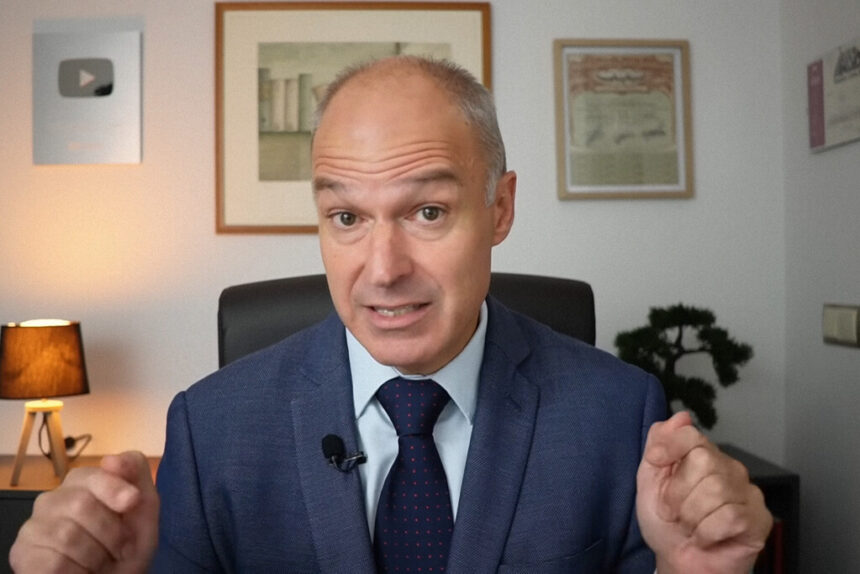
El experto financiero Sergi Torrens explica que esta cuestión es comparable a la eterna duda del “ser o no ser”: ¿qué resulta más rentable fiscalmente, una donación en vida o una herencia? La respuesta depende fundamentalmente de la ubicación geográfica, dado que la recaudación del Impuesto de Sucesiones y Donaciones varía considerablemente según la comunidad autónoma.
Cuando se dona dinero en efectivo, el impuesto tributa principalmente en función de la residencia del receptor. Sin embargo, la situación se complica en el caso de los inmuebles. Donar una vivienda puede implicar, simultáneamente, la aplicación de tres impuestos distintos: la cuota autonómica del impuesto, la plusvalía municipal y, en algunos casos, el IRPF por la ganancia patrimonial que se genera.
Para ilustrar este escenario, Torrens pone el ejemplo de un matrimonio que adquirió una vivienda en los años 80 por un valor equivalente hoy a 90.000 euros y que ahora está tasada en 300.000 euros. Deciden donar esa vivienda a su hijo, quien se enfrenta a una ganancia patrimonial latente de 210.000 euros. La suma total a pagar en impuestos puede llegar a 64.680 euros, que se aproxima al coste original del inmueble, lo que supone entregar a Hacienda más del 21% del total del valor de la operación por adelantar la transmisión.
Frente a esta carga fiscal, Torrens subraya que donar una vivienda habitual con una ganancia patrimonial elevada puede ser menos rentable que esperar a la herencia. Esto se debe a la llamada «plusvalía del muerto»: la ganancia patrimonial generada por el fallecimiento no tributa en el IRPF del fallecido, lo que supone un ahorro considerable para los herederos.
More Read
Excepciones y matices importantes
Existe una excepción crucial: si el donante tiene más de 65 años y transmite su vivienda habitual, la ganancia patrimonial queda exenta en la declaración de la renta. En el ejemplo anterior, los 47.580 euros de IRPF que suponían la mayor carga impositiva desaparecen, lo que puede convertir una donación muy gravosa en una alternativa viable, especialmente si la comunidad autónoma aplica bonificaciones elevadas o casi totales en el impuesto de donaciones.
No obstante, esta excepción está condicionada por el artículo 33.4.b de la Ley del IRPF, que establece que el inmueble debe haber sido la residencia habitual del donante durante al menos tres años. Si el donante ya no reside en esa vivienda, la transmisión deberá realizarse en un plazo máximo de dos años desde que la abandonó para beneficiarse de la exención. Además, los receptores deben considerar que seguirán sujetos al pago de la plusvalía municipal, un impuesto local que también puede encarecer el traspaso.
Certidumbre frente a incertidumbre
En última instancia, el debate no se reduce únicamente a una cuestión económica o matemática. La seguridad y previsibilidad en la fiscalidad son aspectos clave. Como señala Torrens, «cuando hacemos una donación, sabemos exactamente lo que vamos a pagar, pero si planificamos para una herencia, no lo sabremos hasta el día en que ocurra».
More Read
Esta incertidumbre se debe a que las normativas autonómicas pueden cambiar con el tiempo: bonificaciones que hoy existen pueden desaparecer mañana, y tipos impositivos favorables pueden incrementarse. Por lo tanto, quienes optan por planificar todo para una sucesión están sujetos a riesgos regulatorios que pueden afectar el valor final que reciben los herederos.
Así, a la hora de decidir entre donar en vida o esperar a la herencia es fundamental no solo evaluar el ahorro fiscal en el corto plazo, sino también la tolerancia al riesgo derivado de posibles modificaciones legales y fiscales que pueden alterar sustancialmente el coste de la transmisión patrimonial.