
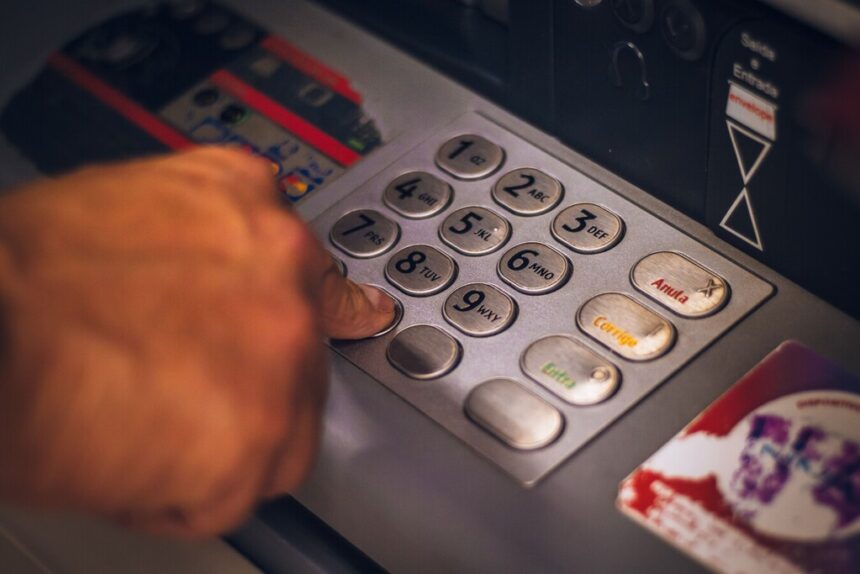
Existe una creencia común, que a menudo circula en entornos familiares cuando un ser querido está en cuidados paliativos: retirar todo el dinero en efectivo de la cuenta bancaria con la esperanza de evitar que Hacienda pueda gravar ese dinero mediante el Impuesto de Sucesiones. Sin embargo, el Tribunal Superior de Justicia de Castilla y León ha dejado claro, a través de la sentencia 269/2022, que este método no es efectivo si no se justifica el destino de esos fondos.
En el caso analizado, un heredero realizó varias extracciones en efectivo, sumando un total de 27.500 euros, durante el año previo a la muerte del titular de la cuenta. La Administración tributaria reclamó una liquidación adicional de 2.606,31 euros porque no se pudo acreditar que el dinero retirado hubiera salido del patrimonio del fallecido, por lo que se añadió a la masa hereditaria para el cálculo del impuesto.
La clave legal se encuentra en el artículo 11.1.a de la Ley del Impuesto sobre Sucesiones y Donaciones, que establece que los bienes pertenecientes al fallecido hasta un año antes de su defunción se consideran parte del caudal hereditario, salvo que se demuestre lo contrario. Aun cuando el reglamento se remonta a 1991, época de controles en efectivo más rudimentarios, esta presunción sigue plenamente vigente.
En la práctica, esto significa que aunque una persona figure como autorizado para operar en una cuenta corriente, y realice retiradas, esto no evidencia por sí mismo que el dinero entregado haya sido empleado fuera del patrimonio del fallecido ni evita que Hacienda pueda aplicar esta presunción de inclusión en la herencia.
El Tribunal con sede en Burgos subrayó que la desventaja no está en la retirada del dinero, sino en la falta de justificación sobre su destino. La defensa del heredero presentó comprobantes de las extracciones, pero no aportó documentos objetivos, como facturas o justificantes médicos, que evidenciaran que esos fondos se destinaron a necesidades relacionadas con el fallecido. La ausencia de dichas pruebas permitió a Hacienda incluir dichos importes en la base imponible sobre la que tributar el Impuesto de Sucesiones.
More Read
Por tanto, la carga de la prueba recae sobre el heredero, quien debe demostrar con documentos concretos qué ocurrió con el efectivo retirado. Esto alienta a quienes se enfrentan a una situación similar a conservar cualquier justificante que vincule los fondos retirados con gastos médicos, asistencia, o cualquier otro desembolso relacionado con el fallecido.
Finalmente, se aconseja tomar en cuenta los plazos legales y actuar con rapidez para presentar las pruebas necesarias en caso de reclamación, ya que los recursos burocráticos suelen moverse mucho más rápido de lo que parece una vez iniciado el proceso.
Imagen | Eduardo Soares (vía Pexels)