
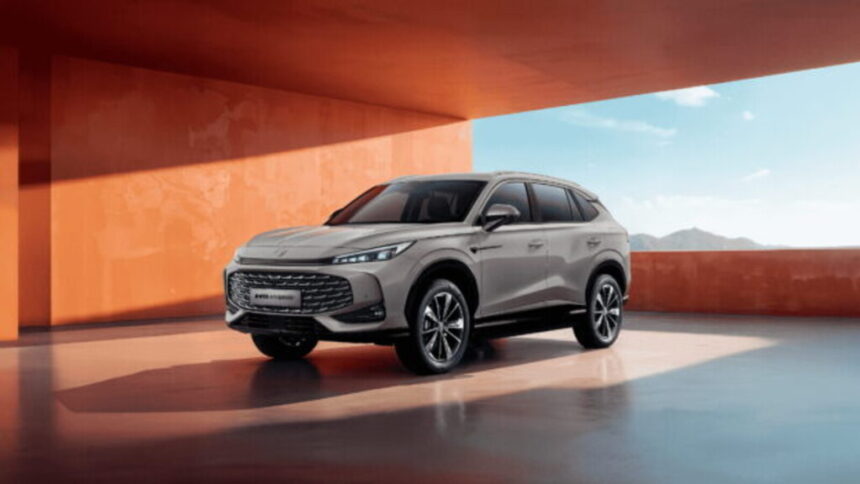
La industria del automóvil en España atraviesa un momento complicado. En 2025, la producción total de vehículos en el país alcanzó los 2,27 millones, lo que supuso un descenso del 4,3% respecto al año anterior. Esta tendencia a la baja se mantuvo en la primera mitad de 2026, con una caída del 1,7% hasta situarse en 1,2 millones de unidades fabricadas. Mientras tanto, la producción en Marruecos experimentó un incremento del 36%, acentuando la brecha con España debido a una demanda de exportación cada vez más débil.
Sin embargo, en medio de este escenario poco alentador, llega una noticia que puede cambiar las reglas del juego: mientras se cierran fábricas en otras partes de Europa, en España se están abriendo nuevas plantas impulsadas por firmas chinas.
Los protagonistas y sus proyectos
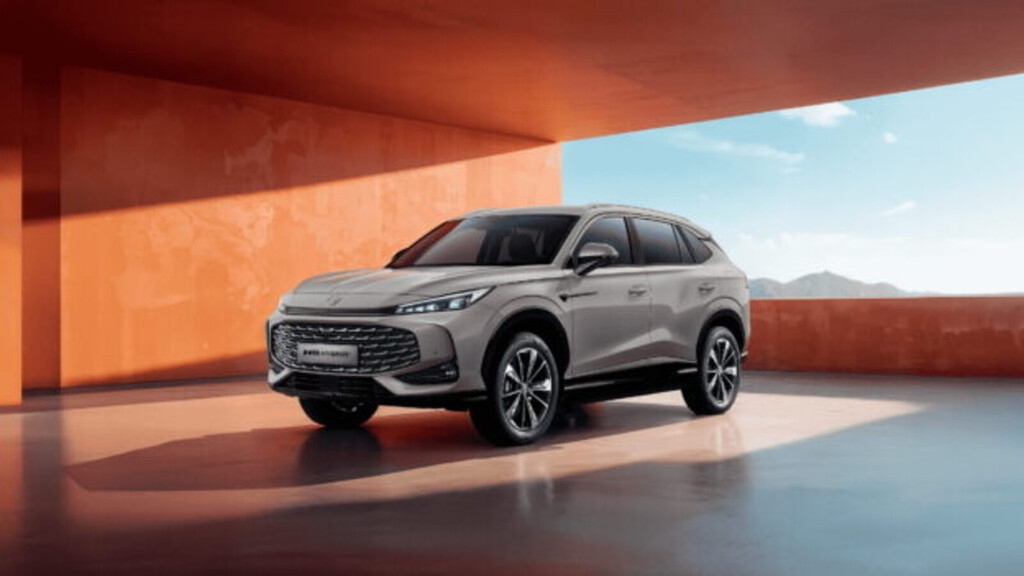
Cinco grandes grupos automovilísticos chinos se están posicionando con fuerza en el territorio español. SAIC, empresa matriz de marcas como MG y Maxus; Chery, que opera en la antigua planta de Nissan en la Zona Franca de Barcelona junto a su socio Ebro; BAIC, que está preparando junto a Santana Motors la producción en Linares, Jaén; Leapmotor, que fabricará vehículos en la planta de Stellantis en Figueruelas, Zaragoza; y Geely, que recientemente firmó una joint venture para iniciar su ensamblaje en 2028 en la fábrica de Ford en Valencia. En conjunto, estas inversiones suman alrededor de 21.173 millones de euros, según estimaciones publicadas por El Economista, una cifra impresionante que muestra la magnitud del cambio.
Mobility Global calcula que la fabricación de vehículos de marcas chinas en Europa pasará de aproximadamente 90.000 unidades en 2026 a 1,5 millones en 2035. España jugará un papel clave en este crecimiento, y el sector estima que si se cumplen los planes previstos, más del 20% de los coches «Made in Spain» podrían quedarse para el consumo interno, a diferencia del actual 7,4%, dado que hoy el 92,6% de los vehículos fabricados en España se exportan a otros países europeos.
Un giro inesperado en el mapa automovilístico europeo
Este fenómeno indica una transformación profunda: las marcas chinas están eligiendo España como base estratégica de producción, aprovechando la infraestructura y las alianzas existentes con gigantes como Stellantis, Ford y Santana Motors. Sin embargo, esta apuesta también plantea una cuestión crítica sobre el futuro de la industria automovilística europea. ¿Qué queda realmente de la producción europea cuando firmas chinas trasladan sus fábricas al continente para esquivar aranceles y acercarse a mercados clave?
More Read
Como señalaba El Blog Salmón en abril, China ya no depende de Europa para expandir su industria, dado que su mercado interno supera los 34 millones de vehículos anuales. La entrada masiva de estas marcas en España representa, en muchos aspectos, la implantación de la industria china en suelo europeo, donde los socios locales actúan más como anfitriones que como motores decisivos del desarrollo tecnológico y productivo.
La gran incógnita radica en determinar si esta nueva dinámica representa un verdadero éxito industrial para España o si, por el contrario, será un caparazón vacío donde predominan componentes y procesos chinos. En otras palabras, ¿estamos hablando de un «Made in Spain» genuino o de un «Made in China» con código postal español?
De cualquier manera, lo que está claro es que la llegada de estas grandes inversiones chinas cambia el panorama tradicional del sector automovilístico en España, ofreciendo nuevas oportunidades laborales y económicas, pero también generando importantes debates sobre la soberanía industrial y la capacidad de España para mantener una industria competitiva y autónoma en un mercado globalizado.
More Read