
La propina es una práctica habitual en bares y restaurantes, aunque en España su presencia y cuantía varían mucho respecto a otros países como Estados Unidos. El periodista económico José María Camarero, en su intervención en el programa La Tarde de COPE, recordó que las propinas que reciben los trabajadores deben integrarse en su salario y tributar en el IRPF conforme a la legislación vigente.
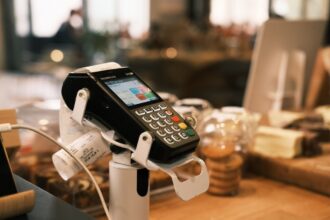
Según datos recientes, apenas uno de cada cuatro españoles afirma dejar siempre propina después de comer o cenar. Entre un 15% y un 20% reconoce no hacerlo nunca y casi un 60% se muestra indeciso. Esto refleja que la propina en España es una costumbre intermitente y que, al mismo tiempo, su registro y fiscalización están ganando protagonismo gracias al auge del pago con tarjeta y sistemas TPV que dejan un rastro digital.
Dos realidades distintas en torno a la propina
En España, la propina suele ser inferior al 10% de la cuenta. Estudios recientes de TheFork Lab indican que el 63% de quienes aportan propina dejan menos del un 5%, mientras que un 35% opta por un 5-10% y solo un 2% supera esa cifra. En Estados Unidos, sin embargo, la propina estándar ronda el 20% y constituye un complemento económico esencial para numerosos trabajadores del sector.
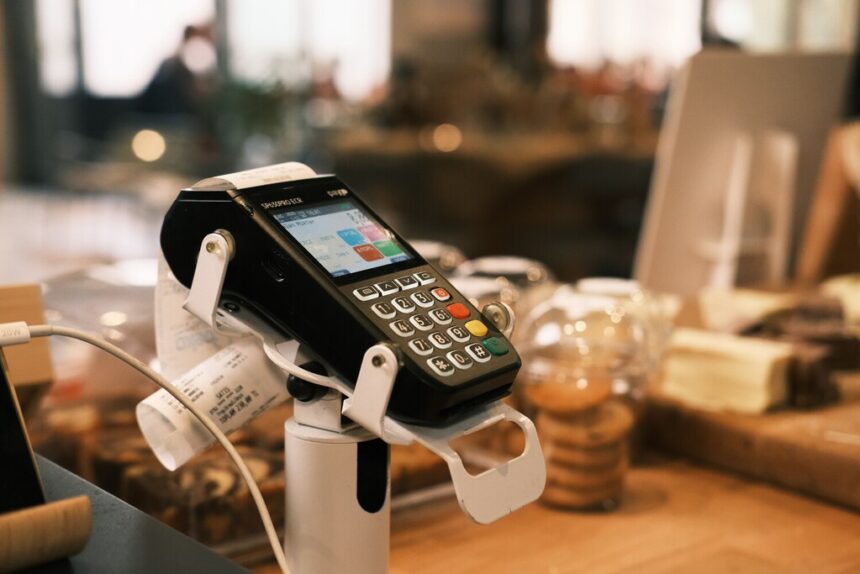
Camarero destaca que el método de pago influye en la propina: se deja más cuando el pago es en efectivo que cuando se usa tarjeta, a pesar de que los datáfonos suelen ofrecer sugerencias automáticas del 5%, 10% o 15%.
Las propinas y Hacienda: un vínculo inevitable
El aspecto clave señalado por el experto es la normativa fiscal española. Conforme a la Ley 35/2006 del IRPF, las propinas que recibe un trabajador tienen la consideración de rendimiento del trabajo, independientemente de que se obtengan en efectivo o por medios electrónicos. Por tanto, deben incluirse como parte del salario y tributar debidamente.
More Read
Esto representa una novedad importante ante la digitalización de pagos, dado que las propinas entregadas con tarjeta quedan registradas y, por ende, fiscalmente visibles. Mientras que el dinero en efectivo puede escapar a ese control, el bote digital facilita a Hacienda su seguimiento.
Impacto en el sector hostelero y la economía sumergida
La incidencia de esta fiscalización llega en un momento complicado para la hostelería. En 2024, las inspecciones han detectado cerca de 93.000 empleos irregulares en España, y este sector aparece recurrentemente en los informes por trabajo no declarado, aunque no se puede atribuir todo a la hostelería.
Además, este incremento en la trazabilidad de las propinas puede influir en la gestión económica del sector, que ya afronta presiones por la subida de costes y precios. La cuestión no solo es si los camareros mejorarán sus ingresos por las propinas digitales, sino cómo se integrará esta práctica en la fiscalidad y buenas condiciones laborales.
More Read
El doble efecto de las propinas en la economía española
Por un lado, el consumidor está cada vez más habituado a la inflación y enfrenta la presión indirecta de los dispositivos de pago que incitan a dejar un porcentaje adicional. Por otro, el trabajador recibe esas gratificaciones que deben considerarse ingresos sujetos a IRPF. En definitiva, la propina no escapa a Hacienda, aunque persista el debate sobre su papel en la remuneración justa y la realidad laboral.
Esta situación muestra el contraste entre la tradición y la modernización fiscal, poniendo sobre la mesa cuestiones sobre la transparencia, la justicia tributaria y la valoración efectiva del trabajo en el sector hostelero español.