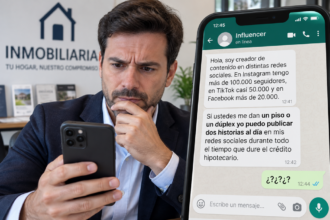

El constante aumento de los precios de la vivienda está obligando a los compradores a buscar soluciones alternativas para acceder a un hogar, algunas de ellas rozando el límite entre lo insólito y la audacia sin complejos. En este contexto, un creador de contenido ha sorprendido al sector inmobiliario con una propuesta poco convencional: obtener un piso o un dúplex sin desembolso económico directo, a cambio de promocionarlo en sus redes sociales.
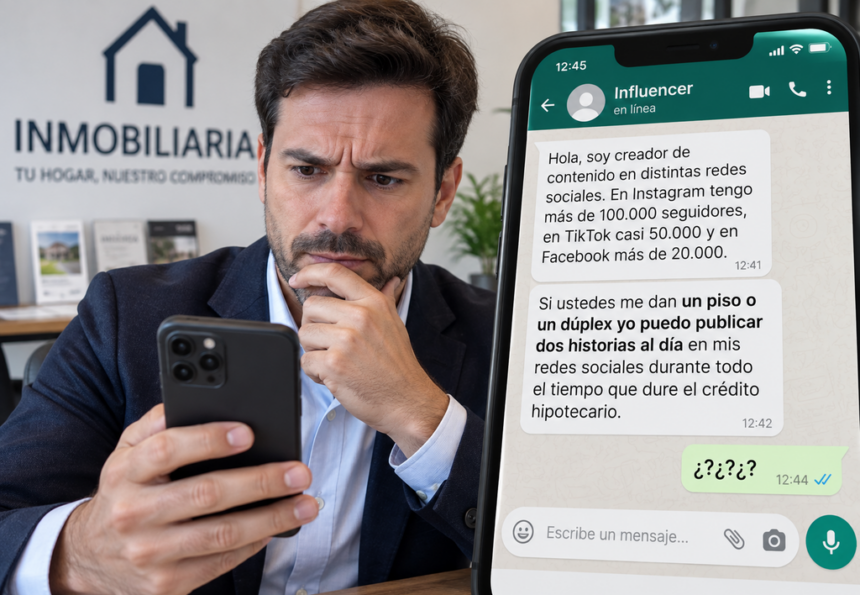
La negociación comenzó con una conversación vía WhatsApp entre el influencer y un agente inmobiliario, que posteriormente compartió la conversación en redes, desatando un debate público. En sus mensajes, el influencer plantea ofrecer dos historias diarias en Instagram a lo largo de toda la duración del crédito hipotecario, a cambio de la entrega inmobiliaria del inmueble.
Publicitar la vivienda en redes sociales a cambio de un inmueble
El influencer expone sus cifras de seguidores como parte del valor que puede aportar a la inmobiliaria: más de 100.000 en Instagram, casi 50.000 en TikTok y más de 20.000 en Facebook, sumando más de 170.000 seguidores, aunque sin aclarar el alcance real o la audiencia intersectada entre plataformas.
La propuesta concreta es sencilla: «Si me conceden un piso o un dúplex de hasta dos habitaciones, publicaré dos historias diarias en mis redes sociales mientras dure la hipoteca». Sin embargo, no se establecen detalles legales ni financieros sobre cómo se formalizaría este acuerdo, quién asumiría los pagos hipotecarios o gastos asociados a la propiedad.
Respuesta viral y preocupaciones sobre la viabilidad del pacto
El agente inmobiliario, desconcertado inicialmente, contestó solo con un signo de interrogación, antes de publicar la conversación anonimizada. La respuesta causó revuelo, sobre todo por la duración del compromiso: si la hipoteca se extiende durante 30 años, el influencer tendría que mantener una actividad publicitaria intensa y constante durante tres décadas, sin garantías ni cláusulas sobre el posible cierre de la empresa inmobiliaria.
More Read
En números, dos historias al día suman unas 730 publicaciones al año y más de 21.000 en toda la vida de la hipoteca, un intercambio con grandes incógnitas económicas y contractuales que, según los expertos, no resulta realista en absoluto.
El difícil acceso de los jóvenes al mercado inmobiliario
Este episodio se produce en un escenario donde los jóvenes españoles encuentran cada vez más complicado comprar vivienda. Datos oficiales del Consejo General del Notariado revelan que en 2025 solo el 9,6% de los compradores fueron personas entre 18 y 30 años, un desplome notable frente al 22,5% registrado en 2007, justo antes de la crisis inmobiliaria.
El precio medio de la vivienda plurifamiliar en España subió un 10% durante 2025, alcanzando 2.194 euros por metro cuadrado, superando incluso la inflación de la burbuja anterior. Así, por ejemplo, un piso de 80 metros cuadrados rondaría los 175.520 euros sin contar impuestos ni otros costes adicionales.
More Read
Déficit residencial y necesidad de nuevas viviendas
La problemática no se limita al precio, sino que también afecta el número de viviendas construidas en comparación con la creación de nuevos hogares. Entre 2022 y 2024 se formaron 720.000 hogares en España, mientras que solo se finalizaron 274.000 viviendas, dejando un déficit de casi 446.000 unidades, un desequilibrio que intensifica las dificultades para acceder a una vivienda nueva.
Desafíos para el futuro del sector inmobiliario
Albert Martínez Lacambra, director general del Centro Tecnológico del Notariado, advierte que la escasez de construcción no muestra signos de mejora, lo que podría agravar la crisis estructural del mercado inmobiliario español. Además, subraya la importancia de fomentar el transporte público y agilizar la tramitación de licencias urbanísticas para abordar la creciente demanda residencial.
En definitiva, aunque la iniciativa del influencer ha captado la atención por su originalidad, refleja la difícil coyuntura que atraviesan muchos compradores jóvenes y la urgencia de soluciones más sostenibles y realistas para la accesibilidad a la vivienda en España.